F&F, 중국시장 봉쇄 불구하고 실적 좋아
증권사들은 F&F[383220]가 올해 2분기 '깜짝 실적' 발표로 중국 봉쇄에 대한 우려를 해소했다며 2일 이회사의 목표주가를 줄줄이 올려 잡았다.
F&F는 MLB, 디스커버리 등의 판권을 보유한 의류 생산·판매업체다.
메리츠증권은 회사의 성장성과 수익성에 주목하며 목표주가를 종전 24만원에서 27만원으로 높여 잡았고, NH투자증권도 올해와 내년 이익추정치를 상향하고 목표가를 20만원에서 22만원으로 상향했다.
그 밖에 신한금융투자(20만원→25만원), 다올투자증권[030210](20만원→25만원), 대신증권[003540](18만원→20만원) 등도 줄줄이 목표주가를 올려 잡았다.
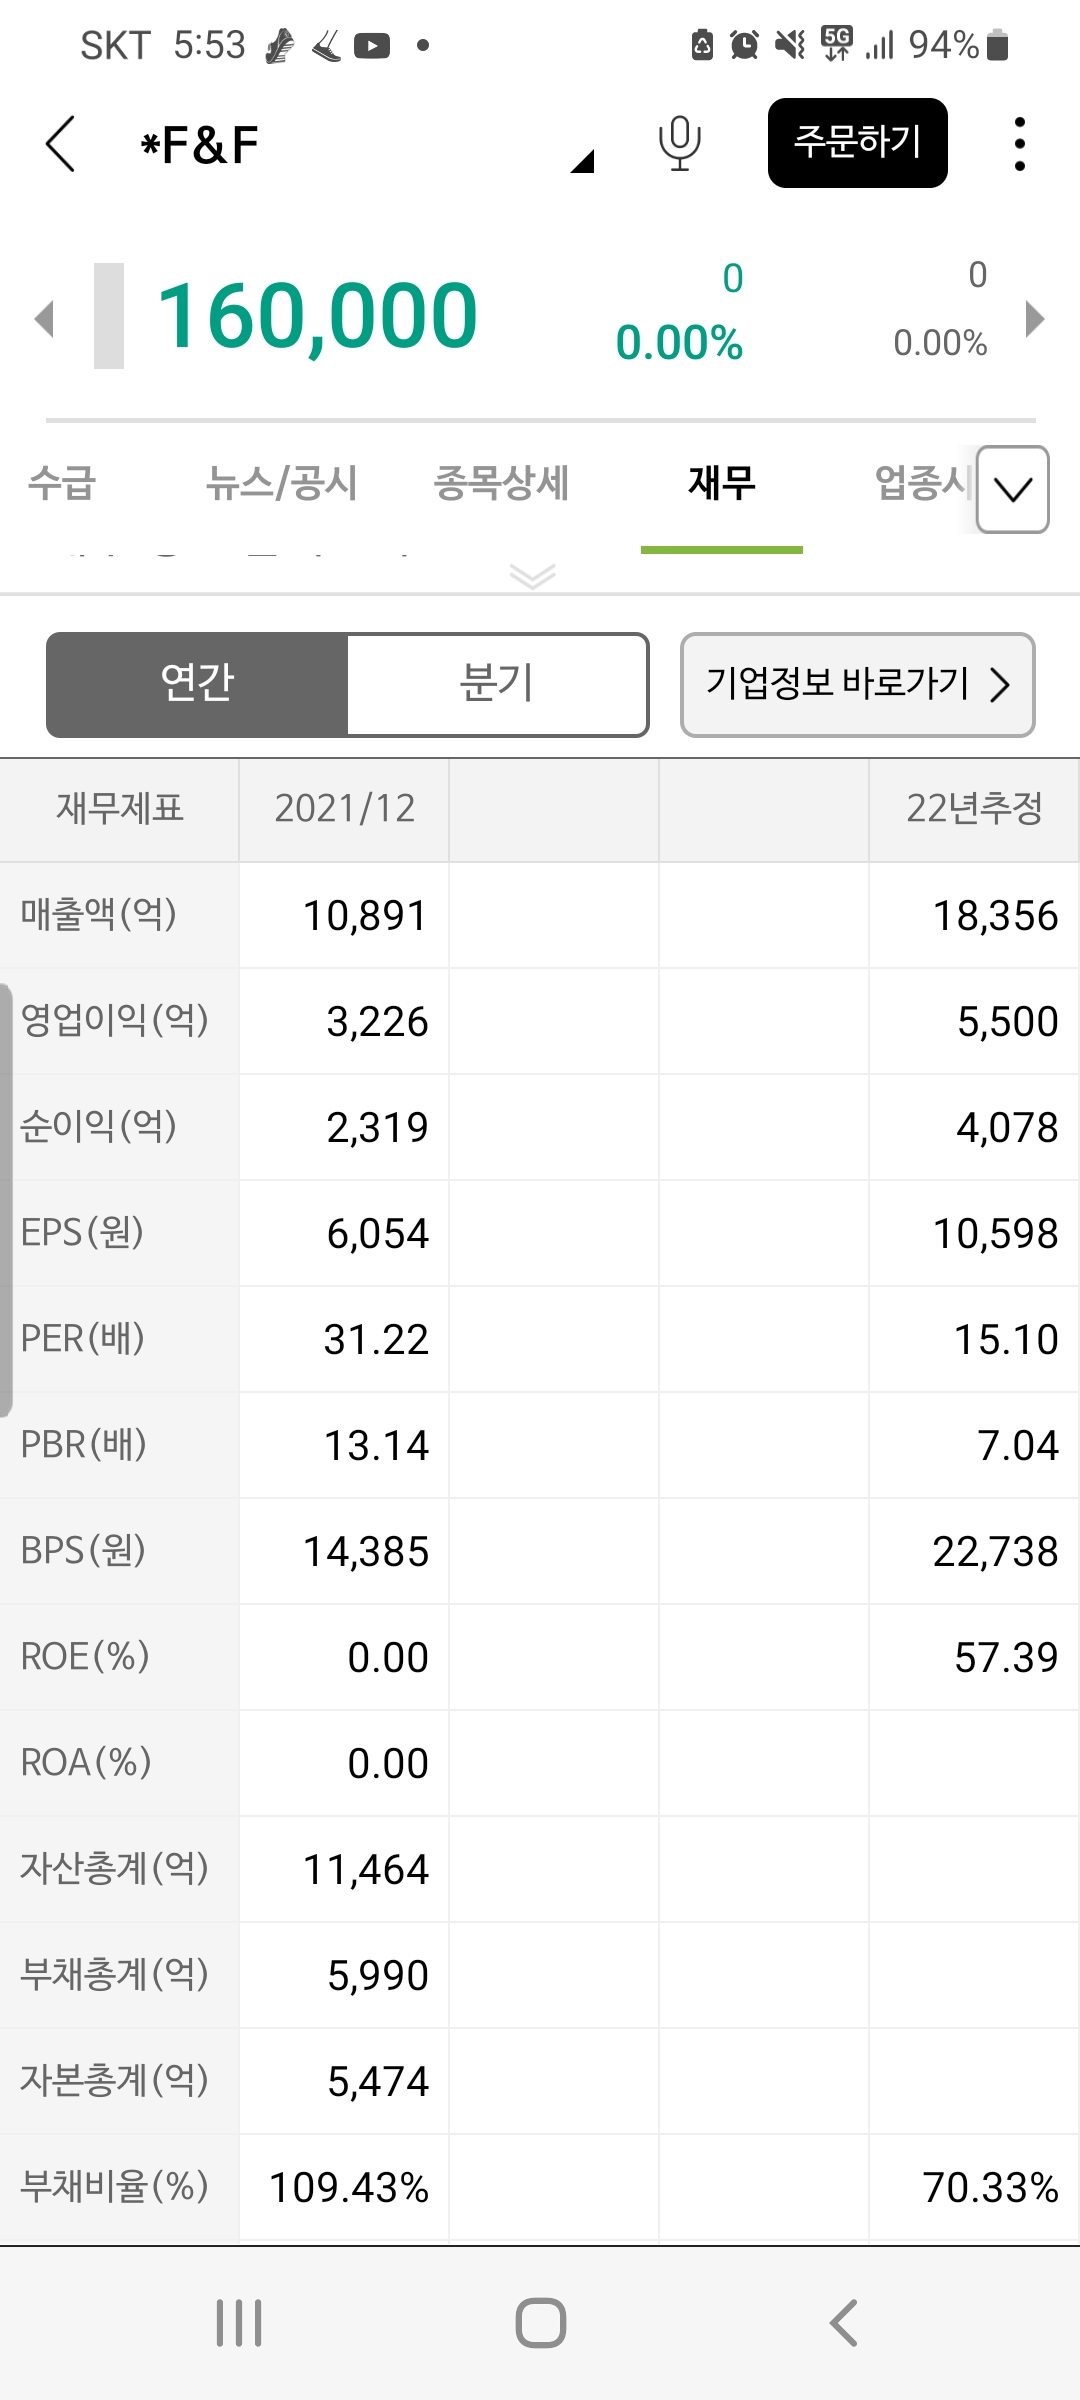
회사는 연결 기준 올해 2분기 영업이익이 950억원으로 지난해 동기보다 119.8% 증가한 것으로 잠정 집계됐다고 전날 공시했다.
매출은 3천714억원으로 88.4% 증가했고, 순이익은 692억원으로 118.1% 늘었다.
이번 영업이익은 연합인포맥스가 집계한 시장 전망치 870억원을 9.2% 상회한 것이다.
증권사들은 2분기 내수 호조에 따른 국내 매출 성장과 함께 지난 6월 중국 실적이 빠른 회복세를 보이며 예상을 웃돈 영업이익을 거뒀다고 분석했다.
하누리 메리츠증권 연구원은 "도시 봉쇄에도 2분기 중국 매출은 77% 성장했고, 3분기부터 다시 역대 최대 매출 경신 가도에 들어설 것"이라며 "작년 테일러 메이드, 올해 세르지오 타키니 인수 등 브랜드 포트폴리오 다각화도 계속된다"고 평가했다.
정지윤 NH투자증권 연구원은 "중국 봉쇄로 인한 매출 둔화와 중국 직영점 고정비 부담 등에 따른 이익 악화 여부가 관건이었는데, 이번실적으로 그에 대한 우려가 해소됐다고 판단한다"고 설명했다.
정 연구원은 "F&F의 중국 매출은 중국 의류 소매 판매 감소율 13%를 큰 폭(77%)으로 상회했다"며 "내년 외형 확대와 중국 이익 기여(연결 매출 비중 39%) 상승으로 고마진 지속이 가능할 것"이라고 덧붙였다.
유정현 대신증권 연구원은 "현재 중국 소비자들의 MLB 선호가 여전해 출점이 원활히 진행 중"이라며 " 국내 시장에서도 타사 대비 돋보이는 브랜드 파워와 기획력 등을 고려할 때 당분간 성장에 대한 우려는 불필요한 것으로 판단한다"고 평가했다.
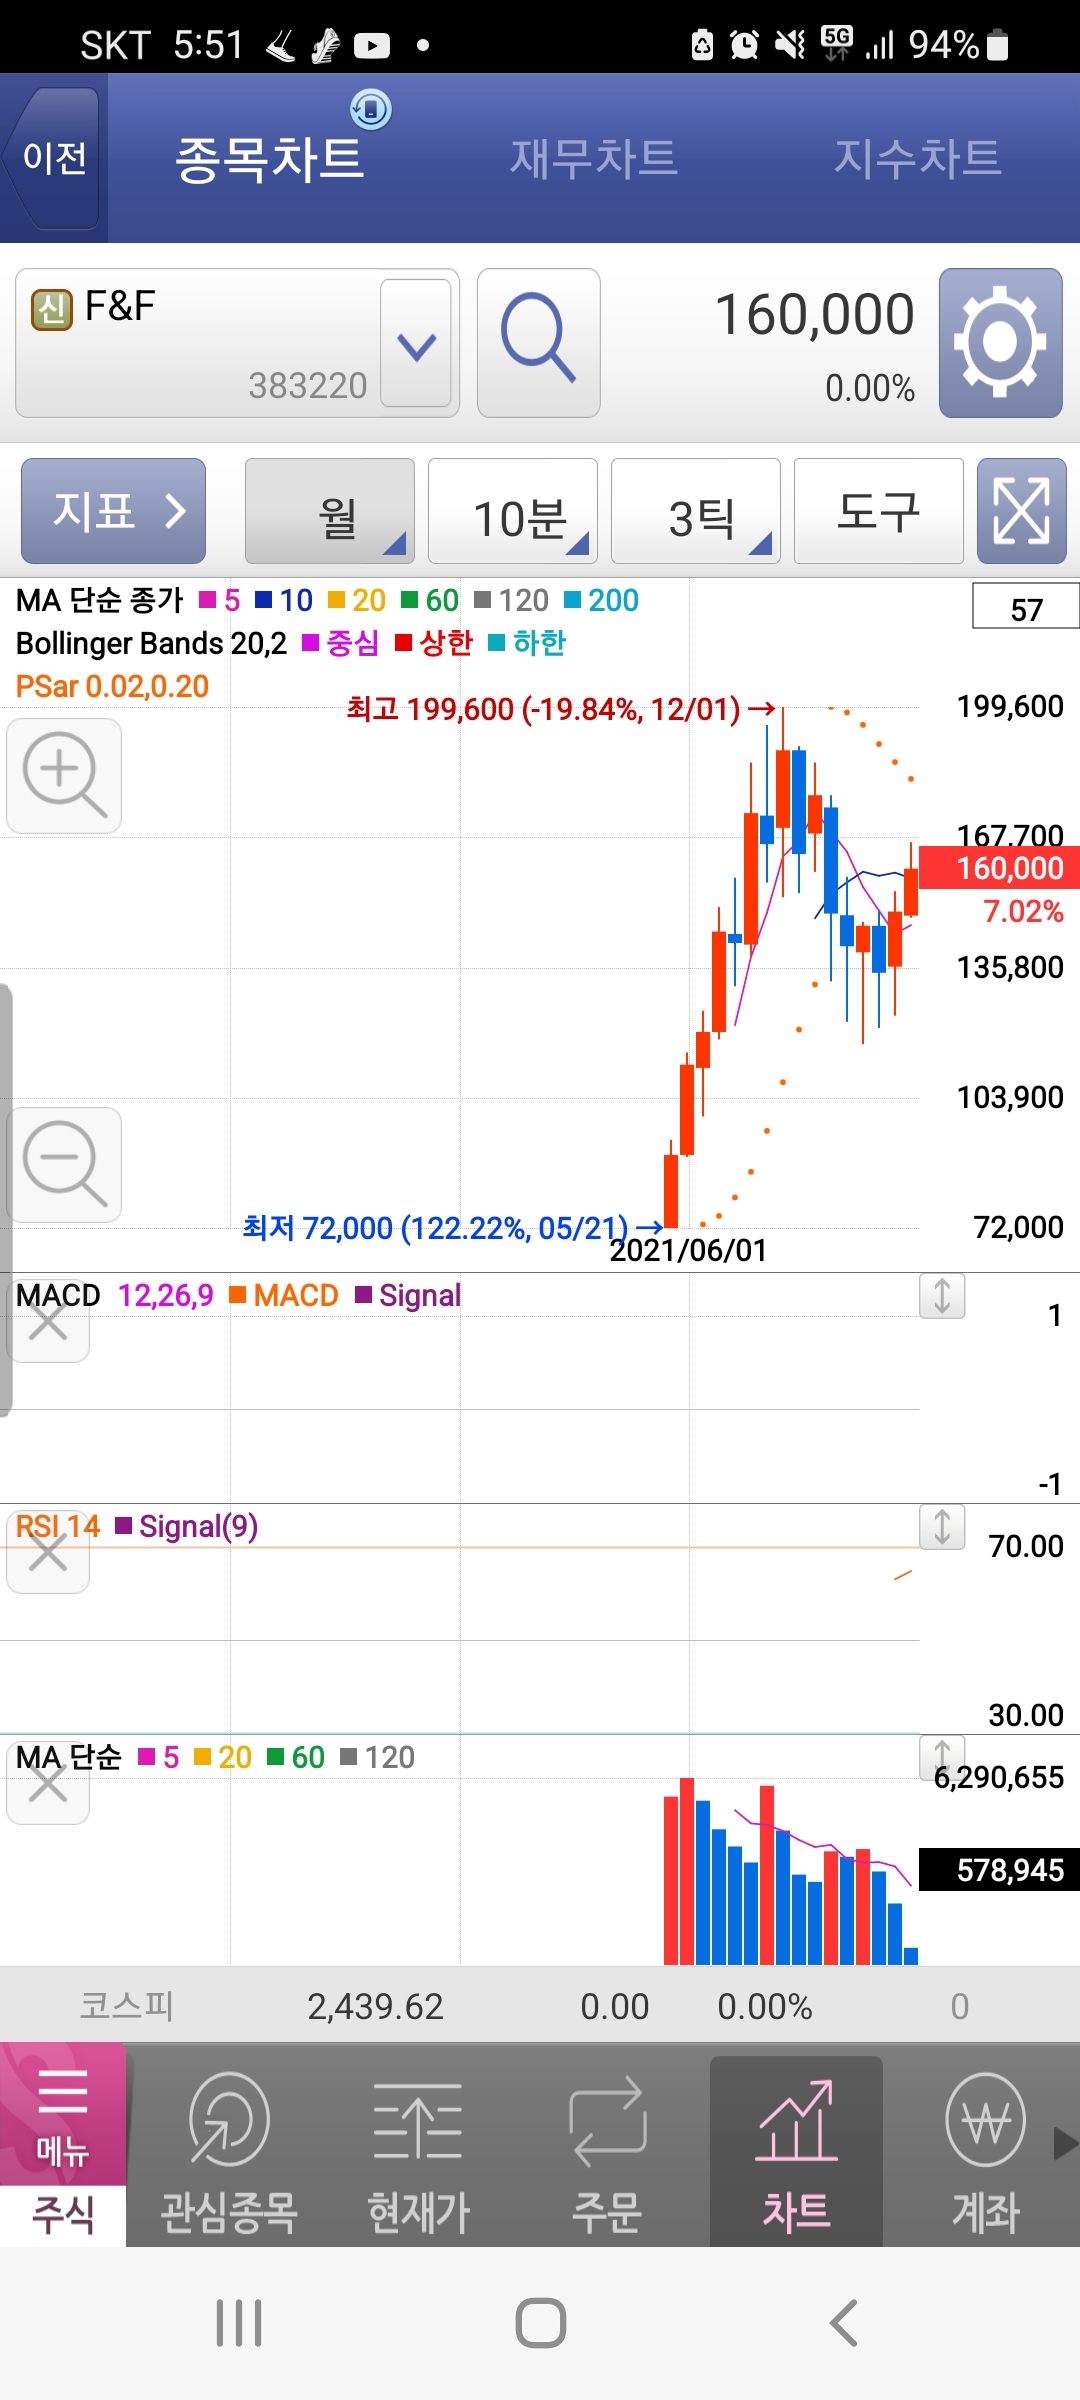
2분기 호실적 발표와 증권가의 긍정적 평가에 이날 주식시장에서 F&F는 장중 4.06%까지 오르기도 했으나 이후 차익 매물 출회에 보합 마감했다. 실적이 공개된 전날에는 7.02% 급등했다.
F&F의 지주회사인 F&F홀딩스는 이날 3.98% 상승 마감했다.
#F&F주가